【手取りの30%?】住宅ローンはいくらまで借りていいの?!

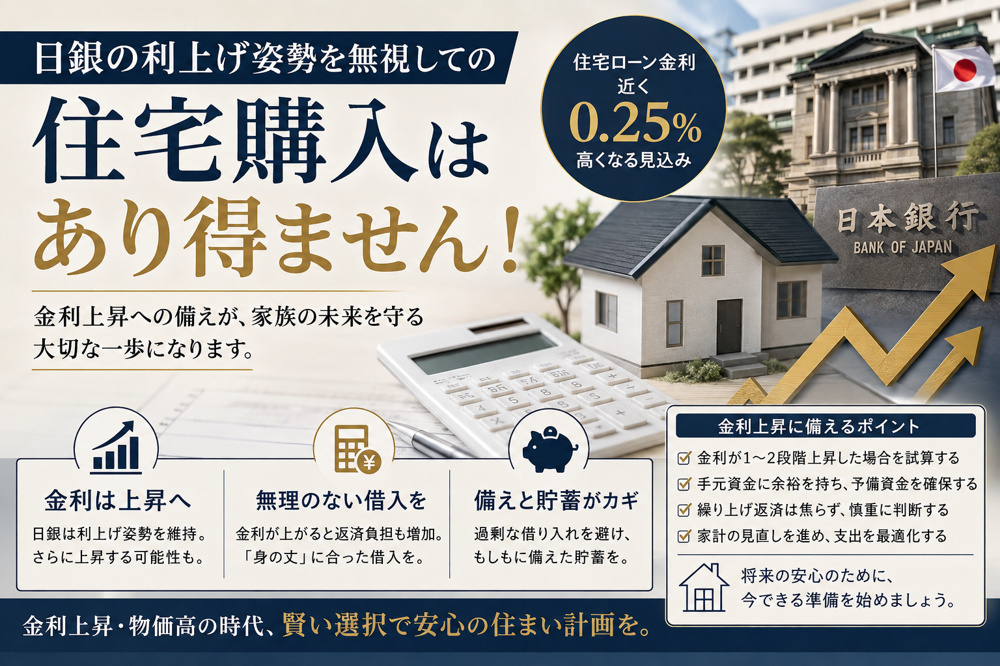
住宅ローンの金利上昇や
住宅価格の高騰が続き
マイホームの購入を
検討されている方にとって
悩ましい状況が
続いています。
おはようございます。
2026年 11月 2日 月曜日
京都市中京区
最高気温20度 最低気温14度
日の出 6時19分
日の入 17時02分
雨 のち 晴れ
降水確率 90%
日経平均 63,290.11円
1ドル 157.481円
数年前と比べて住宅ローンの変動金利も上昇しており
「購入を検討している間に条件が悪くなってしまう」
と感じている方もいらっしゃるのではないでしょうか。
こうした状況だからこそ
大切なのが住宅ローンの借入額と返済計画です。
今回は、購入前に知っておきたい
「返済比率」
についてご紹介します。
■住宅ローンの「返済比率」とは?
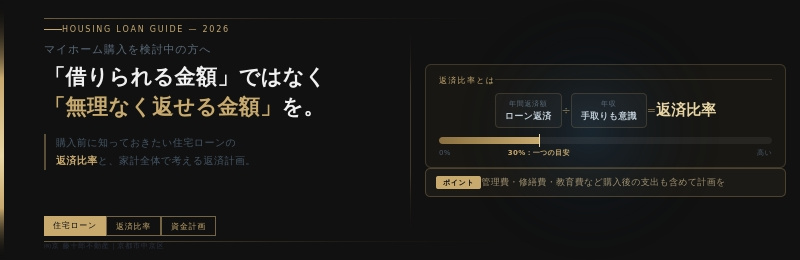
返済比率とは
年収に占める年間の住宅ローン返済額の割合です。
金融機関の融資審査でも使われる
重要な指標ですが
注意したいのは
審査に通る金額が無理なく
返済できる金額とは限らないことです。
金融機関が判断するのは
あくまで融資可能な金額です。
実際の生活では
住宅ローン以外にも
食費・教育費・保険料・車の維持費など
さまざまな支出があります。
そのため
額面年収だけでなく
実際に使える手取り収入を
基準に考えることも大切です。
■返済比率30%が一つの目安?!
例えば
住宅ローンの返済比率が30%を超えると
家計への負担が大きくなる可能性があります。
金利が上昇すれば
毎月の返済額や総返済額にも影響します。
ただし
30%以下なら必ず安心というわけではありません。
家族構成や教育費
生活スタイルによって
無理なく返済できる金額は異なります。
大切なのは
借入可能額いっぱいまで借りるのではなく
将来の支出も考慮した返済計画を立てることです。
■住宅購入後にかかる費用も忘れずに!
住宅購入では
住宅ローン以外の費用も考えておく必要があります。
例えば
・マンションの管理費・修繕積立金
・戸建ての将来的な修繕費用
・固定資産税などの税金
・子どもの教育費
・車や日常生活にかかる費用
こうした支出も含め
、家計全体を考えることが重要です。
場合によっては
物件価格を抑えたり
頭金を増やして借入額を減らしたりすることも
選択肢になります。
■住宅ローン返済中の方も要注意!
すでに住宅ローンを返済している方
今後の金利動向を確認しておきましょう。
繰り上げ返済を検討する場合も
手元資金とのバランスが大切です。
急な病気や収入減少などに備え
生活費の半年から1年分程度を目安に
緊急時の資金を確保しておくことも検討しましょう。
繰り上げ返済だけに偏らず
貯蓄や将来の資産形成も含めて考えることが大切です。
●まとめ●
住宅ローンを考えるうえで大切なのは、
「借りられる金額」ではなく
「無理なく返せる金額」を知ることです。
金利や住宅価格の動向だけにとらわれず
将来の生活費や教育費、住宅の維持費なども考慮しながら
ご家族に合った資金計画を立てましょう。
物件探しだけでなく
住宅購入に関する不安や疑問にも寄り添い
皆様が納得できる住まい選びをお手伝いいたします。
住宅ローンや購入予算についても
お気軽にご相談くださいませ。