


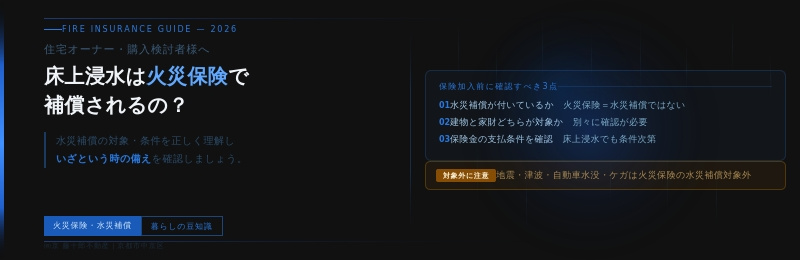
床上浸水は火災保険で補償可能?水災補償の対象と注意点

台風や集中豪雨などによる
浸水被害が増えています。
「床上まで浸水したけれど、火災保険で補償されるの?」
「土砂崩れや高潮による被害はどうなの?」
「家財や自動車も補償されるの?」
このような疑問をお持ちの方も
多いのではないでしょうか。
火災保険には、
洪水や高潮、土砂災害などによる
損害を補償する
「水災補償」
があります。
ただし、火災保険に加入していれば、
すべての水害が自動的に
補償されるわけではありません。
今回は、火災保険の水災補償について、
補償されるケース・されないケース、
建物と家財の補償範囲、
保険金が支払われる条件などを
分かりやすく解説します。
水災(水害)とは?
水災とは、
台風や豪雨などによる洪水、
内水氾濫、高潮、土砂崩れなど、
水に起因する自然災害による被害をいいます。
河川の氾濫による洪水だけでなく、
都市部では、
短時間に大量の雨が降ることで排水が追いつかず、
マンホールや側溝などから雨水があふれる
「内水氾濫」
が発生することもあります。
また、
大雨による土砂崩れや土石流、
高潮なども、水災として
補償の対象となる場合があります。
日本は台風や集中豪雨などの
自然災害が多い国です。
自宅が水災による
被害を受ける可能性について
一度確認しておくと安心です。
■水災によって想定される被害
例えば、次のような被害が考えられます。
・台風によって近くの川が氾濫し、床上まで浸水して家具が水浸しになった
・集中豪雨による土砂崩れで、住宅内に土砂が流れ込んだ
・豪雨による土砂崩れで、建物の外壁や柱に損害が生じた
・ゲリラ豪雨によって排水が追いつかず、住宅が浸水した
・台風や発達した低気圧によって高潮が発生し、住宅が浸水した
・大雨による土石流で、住宅が損壊・流失した
ただし、
これらの被害がすべて
火災保険の水災補償で
補償されるわけではありません。
水災補償を契約しているか、
また契約している保険商品の支払条件を
満たしているかを確認する必要があります。
火災保険は、
保険会社や商品によって
補償される範囲や保険金の支払条件が異なります。
■火災保険の「水災補償」とは?
火災保険の水災補償は、
台風や豪雨などによる
洪水、高潮、土砂災害などによって、
保険の対象である建物や家財に
損害が生じた場合に補償するものです。
例えば、
台風や豪雨によって河川が氾濫し
住宅が床上浸水して建物に損害が生じた場合や
家財が水浸しになった場合などが代表的なケースです。
ただし、
水災補償の有無だけでなく
どのような損害をどの程度まで
補償する契約なのかを確認することが重要です。
「建物」と「家財」は別々に考える
火災保険では、「建物」と「家財」をそれぞれ保険の対象として契約します。
●建物を保険の対象にしている場合
建物本体のほか、契約内容によっては、
門・塀・垣、物置、車庫などの付属物が
補償対象となる場合があります。
また、建物に固定されている設備なども、
一般的には建物として扱われます。
●家財を保険の対象にしている場合
住宅内に収容されている
家具や家電製品、衣類など
日常生活に使用する家財が補償対象となります。
例えば
床上浸水によって
家具や冷蔵庫、衣類などが損害を受けた場合
家財の水災補償を契約していれば
補償の対象となる可能性があります。
なお
火災保険では一般的に
自動車は家財に含まれません。
そのため
「家財の水災補償に入っているから、浸水した自動車も補償される」
とは限りません。
■床上浸水なら必ず補償される?
ここは特に注意が必要です。
「床上浸水=必ず保険金が支払われる」
とは限りません。
火災保険の水災補償では、
商品によって、
床上浸水や一定割合以上の損害などを
保険金支払いの条件としている場合があります。
一方で
一定の損害割合を超えなくても補償する商品や
損害額に応じて保険金を支払う商品などもあります。
そのため、
現在加入している火災保険については、
「水災補償が付いているか」
だけでなく
「どのような条件で保険金が支払われるか」
まで確認することが大切です。
水災補償で補償されないことがある被害
水に関係する被害でも、
原因によっては火災保険の水災補償ではなく
別の保険で備えるものがあります。
・地震が原因の津波・土砂災害
地震によって発生した津波や、地震による
土砂災害などの損害は、
一般的な火災保険では補償されません。
地震・噴火・津波による損害に備えるためには
火災保険に付帯して地震保険を契約する必要があります。
・自動車の水没
自動車は一般的な火災保険の家財には含まれません。
台風や高潮、洪水などによって
自動車が水没した場合は、
任意の自動車保険に車両保険を付けていることで
補償される場合があります。
契約内容によって補償範囲が異なるため
確認しておきましょう。
・大雨によるケガ
大雨や洪水から避難する際に
転倒するなどしてケガをした場合、
そのケガは火災保険の水災補償で
補償されるものではありません。
台風や豪雨などによるケガについては
傷害保険などで補償される場合があります。
・雨漏りや水漏れは
「水災」
とは限らない
「大雨で家の中が濡れたから、水災補償が使える」
とは限りません。
例えば、
集中豪雨によって雨漏りが発生し
家具が濡れてしまったケースでは
原因や契約内容によって判断が異なります。
また
給排水設備の事故による水濡れは
水災とは別の補償として扱われる場合があります。
火災保険では
水災のほかにも
「水濡れ」
などを補償する商品があります。
「水が原因だから水災」
と一括りにせず、
何が原因で損害が発生したのかを
確認することが重要です。
水災に備えるために確認しておきたいこと
水災への備えを考える際は
次の3点を確認してみましょう。
1.水災補償が付いているか
まずは
現在加入している火災保険に
水災補償が付いているか確認しましょう。
火災保険には
水災を補償する商品もあれば
水災を補償しない商品もあります。
2.建物と家財のどちらを補償しているか
建物だけを保険の対象にしている場合
家財の損害まで補償されるとは限りません。
反対に
家財だけを契約していても
建物そのものの損害は補償されません。
「建物」と「家財」
のどちらを保険の対象にしているのかを
確認しておきましょう。
3.保険金の支払条件を確認する
水災補償は
保険商品によって
保険金の支払条件や計算方法が異なります。
一定以上の損害が発生した場合に補償する商品や
床上浸水を補償する商品
損害の程度に応じて保険金を支払う商品などがあります。
「水災補償を付けているから大丈夫」
と考えるのではなく、
実際にどのような被害が起きた場合に
いくらまで補償されるのかを確認しておくことをおすすめします。
水災による被害に遭ったら
実際に洪水や浸水などの被害に遭った場合は
まず安全を確保してください。
そのうえで
保険会社や代理店に連絡する前に
可能な範囲で
被害状況を写真や動画で記録しておくとよいでしょう。
建物については
建物全体の写真に加えて
浸水した高さや損傷箇所が
分かる写真を撮影しておくと
被害状況の確認に役立ちます。
日本損害保険協会も
洪水による被害について
建物や家財の全体写真
浸水の高さや損傷箇所が分かる写真を
撮影するよう案内しています。
片付けや修理が必要な場合でも
可能な限り被害状況が分かるよう
記録を残しておきましょう。
●まとめ●
近年
台風や集中豪雨、線状降水帯による大雨などによって
洪水や内水氾濫、土砂災害などの水災が発生しています。
火災保険の水災補償は
こうした自然災害によって
建物や家財に生じた損害に備えるための補償です。
ただし
水に関係する損害なら何でも補償されるわけではありません。
・水災補償が付いているか
・建物と家財のどちらが保険の対象になっているか
・床上浸水など、どのような条件で保険金が支払われるか
・地震・津波など、火災保険では補償されない災害が含まれていないか
・自動車やケガなど、別の保険で備える必要があるものはないか
これらを一度確認してみることをおすすめします。
火災保険は
保険会社や商品によって
補償内容や保険金の支払条件が異なります。
今後の保険更新や見直しの際には
「自分の住んでいる地域では、どのような水災が想定されるのか」
「現在の火災保険で、その被害に十分備えられているのか」
という視点で
契約内容を確認してみてはいかがでしょうか。


